Как проверить торговую стратегию до использования? Не начинайте с вопроса «сколько она заработала». Сначала сформулируйте правила входа и выхода, подготовьте исторические данные, учтите издержки, разделите данные на обучающий и проверочный периоды, проведите форвард-проверку и оцените просадку. Ниже — пошаговый алгоритм, числовой пример, таблицы ошибок и критерии готовности. Ниже — как устроено тестирование стратегий в XMstrategy до перехода на рабочий объём.
Этот материал относится к практической работе с торговыми идеями в XMstrategy. На доступном редакции снимке платформы видны свечной график, котировки, элементы анализа и панель сигналов Signaux. Это позволяет разбирать как формулировать и проверять торговые гипотезы, но не доказывает, что в XMstrategy встроен автоматический модуль бэктестинга. Для проверки истории может понадобиться отдельный журнал или внешний инструмент.
Что именно тестировать: сигнал, правило или стратегию?
Сигнал — отдельная торговая идея. Правило — условие, по которому решение можно повторить. Стратегия — набор правил для входа, выхода, размера позиции, управления риском и исключений. Фраза «покупать после роста» не поддаётся честной проверке: непонятно, какой рост считать достаточным и где закрывать позицию.
| Компонент | Непроверяемая формулировка | Проверяемое правило (пример) |
|---|---|---|
| Вход | Купить на сильном рынке | Вход только после закрытия свечи выше заранее заданного уровня |
| Выход | Закрыть при развороте | Стоп на определённом расстоянии, цель в 2 раза дальше стопа |
| Риск | Умеренный лот | Не более 1% условного капитала на позицию |
| Ограничение | Не торговать в плохие дни | Пропуск периода важных новостей по заранее выбранному календарю |
| Результат | Сигналы работают | Журнал всех подходящих наблюдений, включая пропущенные и убыточные |
Семь этапов проверки торговой стратегии
1. Запишите гипотезу до просмотра результата
Определите рынок, таймфрейм, условия входа и отмены идеи. Не меняйте правила задним числом после неудачной сделки: иначе тест станет подбором под уже известные данные.
2. Проверьте качество исходных котировок
Уточните временную зону, торговые сессии, пропуски данных, корпоративные действия для акций и способ расчёта спреда. Для CFD цены и условия исполнения могут отличаться от биржевого базового актива.
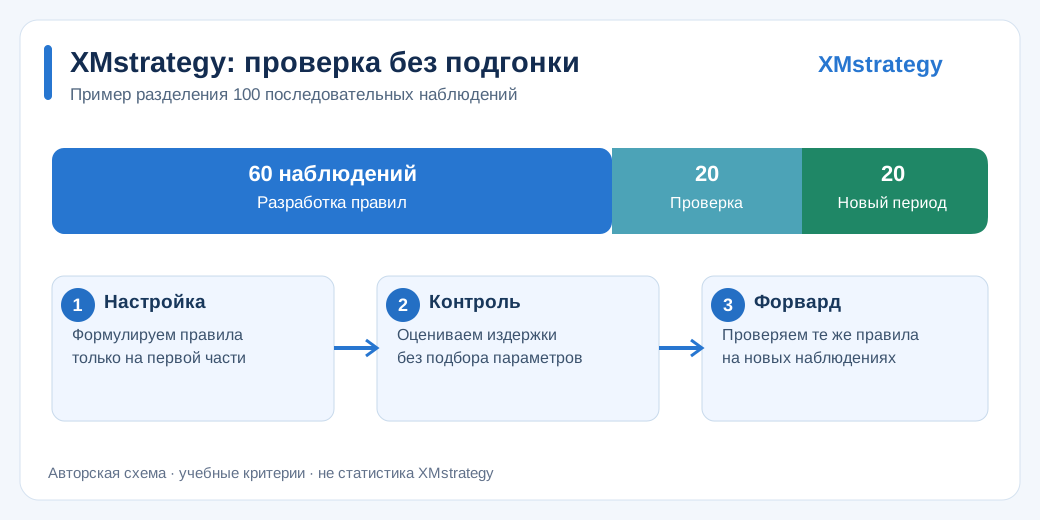
3. Разделите исторические данные
Часть истории используйте для разработки идеи, а отдельный период — для проверки без дополнительной подгонки. Это уменьшает риск ошибочно принять случайную закономерность за устойчивую.
4. Включите торговые издержки
Модель должна учитывать хотя бы спред и комиссию, а в стресс-сценарии — ухудшение цены исполнения. Стратегия с маленькой средней прибылью особенно чувствительна к этим параметрам.
5. Проверьте риск и просадку
Смотрите не только итоговую прибыль, но и максимальную просадку, серию убытков, долю прибыльных сделок и отношение средней прибыли к среднему убытку. Большая доходность без понимания риска не даёт достаточной картины.
6. Сделайте форвард-проверку
После анализа истории применяйте те же правила к новым наблюдениям без их изменения. Результат на незнакомых данных важнее идеально подобранного исторического графика.
7. Опишите условия, при которых стратегию следует остановить
Например, превышение заранее заданного лимита просадки, изменение торговых условий или нарушение исходной рыночной гипотезы. Порог задают до проверки, а не после неудачного периода.
XMstrategy как рабочее пространство для проверки гипотез
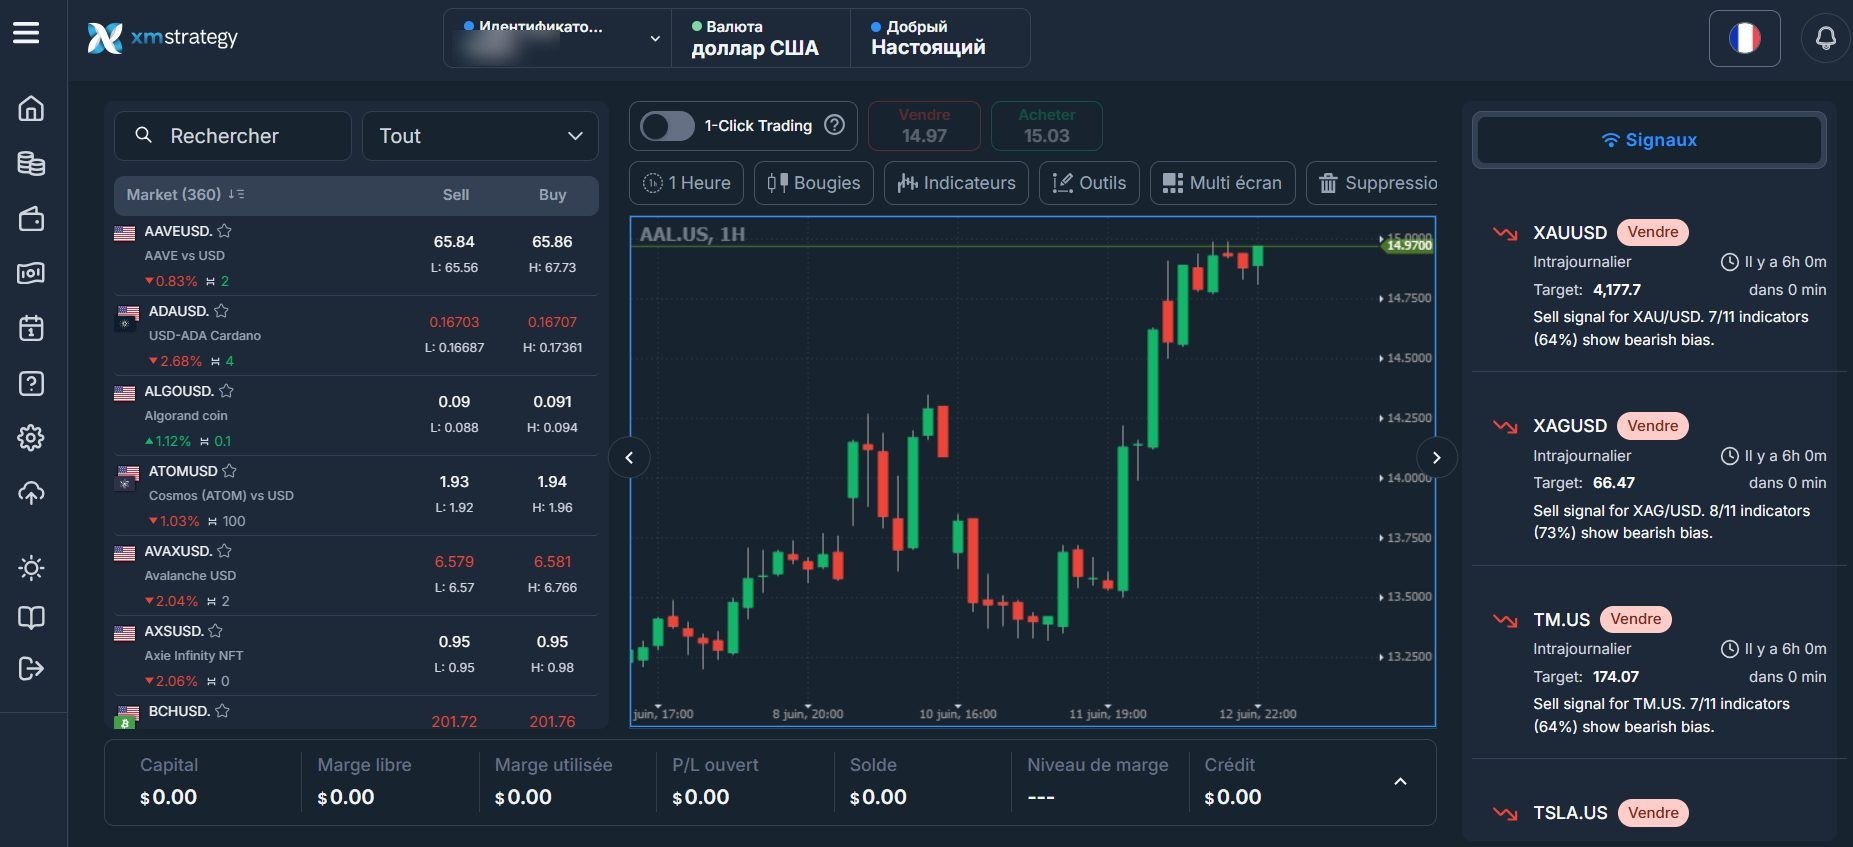
Практический процесс выглядит так: выберите инструмент в списке котировок, откройте его график, сформулируйте условия сигнала и занесите их в журнал. Если идея пришла из панели Signaux, отдельно зафиксируйте, что это наблюдение за сигналом платформы, а не результат собственной стратегии. Для оценки статистики нужны последующие наблюдения по единым правилам.
Пример: почему высокая доля успешных сделок ещё не означает прибыль
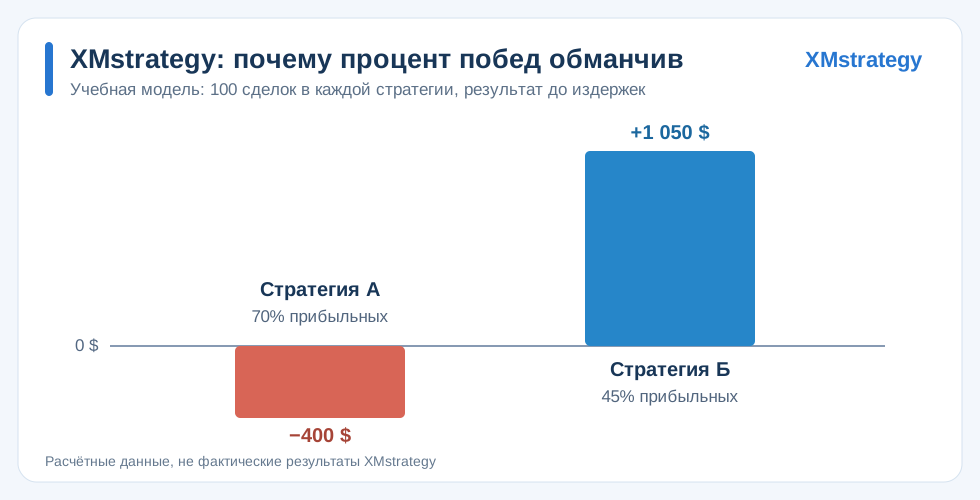
Рассмотрим две условные стратегии на выборке из 100 сделок. Ни одна из них не является подтверждённой статистикой XMstrategy.
| Показатель | Стратегия А | Стратегия Б |
|---|---|---|
| Количество сделок | 100 | 100 |
| Прибыльных сделок | 70 | 45 |
| Средняя прибыль | $20 | $60 |
| Средний убыток | $60 | $30 |
| Валовая прибыль | $1 400 | $2 700 |
| Валовый убыток | $1 800 | $1 650 |
| Итог до издержек | −$400 | +$1 050 |
| Средний результат сделки до издержек | −$4 | +$10,50 |
В этом примере стратегия А выигрывает чаще, но теряет больше на неудачных сделках. У стратегии Б ниже доля выигрышей, однако положительное математическое ожидание до издержек. Если каждая сделка обходится в $5, результаты составят соответственно −$900 и +$550. Это демонстрация чувствительности модели к издержкам, а не прогноз.
Просадка и восстановление: важный показатель для оценки
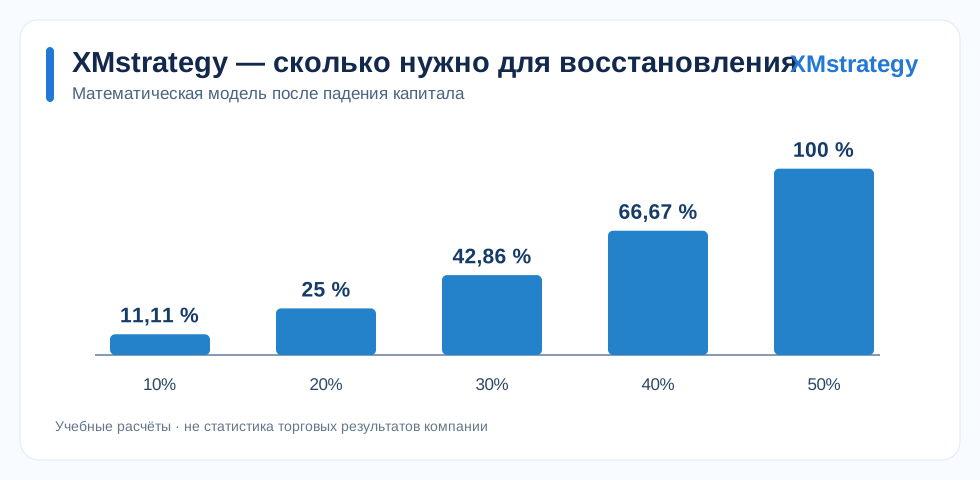
Максимальная просадка — наибольшее процентное снижение капитала от предыдущего пика до последующего минимума. После потери 20% для возвращения к прежней сумме нужен рост на 25%, а после потери 50% — уже 100%.
| Падение капитала | Остаток от $10 000 | Необходимый рост для восстановления |
|---|---|---|
| 10% | $9 000 | 11,1% |
| 20% | $8 000 | 25% |
| 30% | $7 000 | 42,9% |
| 50% | $5 000 | 100% |
Расчёт восстановления: потеря / (1 − потеря), если доли записаны десятичными числами. Эта таблица объясняет, почему управление убытками важнее красивой кривой доходности. Более подробное объяснение термина уже есть в материале о просадке на Forex; здесь мы используем его как один из критериев проверки стратегии.
Какие ошибки чаще всего портят бэктест
| Ошибка | Что искажается | Как уменьшить риск |
|---|---|---|
| Подгонка параметров под историю | Завышается ожидаемая устойчивость | Отдельный тестовый период |
| Просмотр будущих данных | Стратегия «знает» результат заранее | Проверка доступности каждого сигнала в момент решения |
| Игнорирование спреда | Прибыль выглядит выше | Тест с реалистичными и стрессовыми издержками |
| Отбор только удачных сигналов | Искажается доля успешных сделок | Полный журнал всех подходящих наблюдений |
| Изменение правил во время теста | Результат перестаёт быть независимым | Фиксация версии стратегии до проверки |
Мини-чек-лист перед использованием стратегии
- Правила входа и выхода однозначны и воспроизводимы.
- Указаны рынок, таймфрейм, период данных и источник котировок.
- Есть учёт спреда, комиссии и стрессового исполнения.
- Тестовый период не использовался для подгонки параметров.
- Известны просадка, математическое ожидание и серии убытков.
- Проведена проверка на новых данных без изменения правил.
- Записаны условия остановки и ограничения методики.
Как связать проверку стратегии с проверкой сигнала
Историческая проверка отвечает на вопрос об устойчивости набора правил. Проверка конкретного сигнала отвечает на вопрос, подходит ли отдельная идея для рассмотрения сейчас. Поэтому материалы дополняют друг друга: сначала проверка отдельного сигнала XMstrategy, затем статистический анализ стратегии.
Историческая просадка стратегии и текущий уровень маржи — разные величины. Как соотнести баланс, equity, свободную и использованную маржу, объясняет отдельная статья XMstrategy с расчётами маржи.
Дата подготовки: 26.10.2026. Числовые примеры и стратегии в таблицах вымышлены исключительно для обучения и не представляют результаты XMstrategy или её клиентов. Торговля с кредитным плечом связана с риском потери капитала. Материал не является индивидуальной инвестиционной рекомендацией.
