Как понять, сколько средств действительно доступно для новых сделок в XMstrategy? Недостаточно посмотреть на баланс. Для оценки текущей нагрузки нужно одновременно учитывать средства счёта, плавающий результат открытых позиций, использованную маржу, свободную маржу и уровень маржи. Ниже — понятные формулы, пять числовых сценариев, ошибки интерпретации и контрольный список перед открытием дополнительной позиции. С этого и начинается управление рисками в XMstrategy.
Пять показателей терминала: что сравнивать между собой
| Показатель | Что означает | Что не следует из него заключать |
|---|---|---|
| Баланс (Solde) | Учётный остаток после уже отражённых операций | Не показывает текущий плавающий убыток по открытым позициям |
| Средства / equity | Баланс с учётом текущего плавающего P/L и иных применимых корректировок | Не равны сумме, которую можно безусловно вывести |
| Использованная маржа (Marge utilisée) | Средства, зарезервированные под открытые позиции по правилам инструмента | Не является автоматически уже понесённым убытком |
| Свободная маржа (Marge libre) | Ориентировочный остаток equity после вычета использованной маржи | Не равна безопасному размеру следующей сделки |
| Уровень маржи (Niveau de marge) | Соотношение equity и использованной маржи, выраженное в процентах | Сам по себе не раскрывает неизвестные пороги брокера |
Подписи интерфейса могут зависеть от языка, версии платформы и состояния счёта. Поэтому прежде чем сравнивать числа, полезно записать названия полей и время наблюдения. Для обзора расположения элементов существует отдельный материал об интерфейсе XMstrategy (ссылка станет доступна после публикации соответствующего черновика).
Формулы: как связаны баланс, средства и маржа
Средства (equity) = баланс + плавающий P/L ± другие применимые корректировки.
Свободная маржа = средства − использованная маржа.
Уровень маржи = средства / использованная маржа × 100%.
Последняя формула применима при ненулевой использованной марже. Если открытых позиций нет и маржа равна нулю, делить на ноль нельзя: платформа может показывать прочерк или иной индикатор. В расчётах ниже дополнительные корректировки, комиссии и свопы приняты равными нулю только для прозрачности арифметики.
Пример №1: одна группа открытых позиций
Предположим, на счёте баланс составляет $5 000, плавающий результат — −$350, а использованная маржа — $1 200. Тогда equity = $5 000 − $350 = $4 650; свободная маржа = $4 650 − $1 200 = $3 450; уровень маржи = $4 650 / $1 200 × 100% = 387,5%.
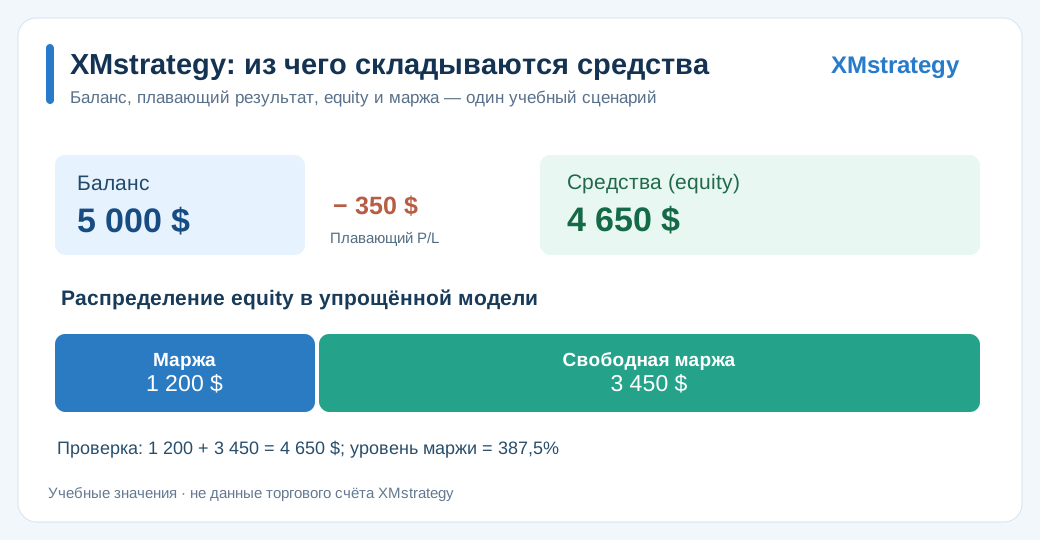
Вывод: баланс в $5 000 выглядит неизменным, но реальная расчётная база уже сократилась до $4 650. Именно это различие помогает избежать ошибочного вывода, будто резерв под позиции и потенциальные потери можно игнорировать.
Как меняется уровень маржи при росте плавающего убытка
Оставим баланс $5 000 и использованную маржу $1 200 неизменными. Изменим только плавающий P/L. Получим пять состояний одного счёта — это не история рынка и не последовательность реальных сделок.
| Плавающий P/L | Средства (equity) | Использованная маржа | Свободная маржа | Уровень маржи |
|---|---|---|---|---|
| −$350 | $4 650 | $1 200 | $3 450 | 387,5% |
| −$1 000 | $4 000 | $1 200 | $2 800 | 333,3% |
| −$1 500 | $3 500 | $1 200 | $2 300 | 291,7% |
| −$3 000 | $2 000 | $1 200 | $800 | 166,7% |
| −$4 000 | $1 000 | $1 200 | −$200 | 83,3% |
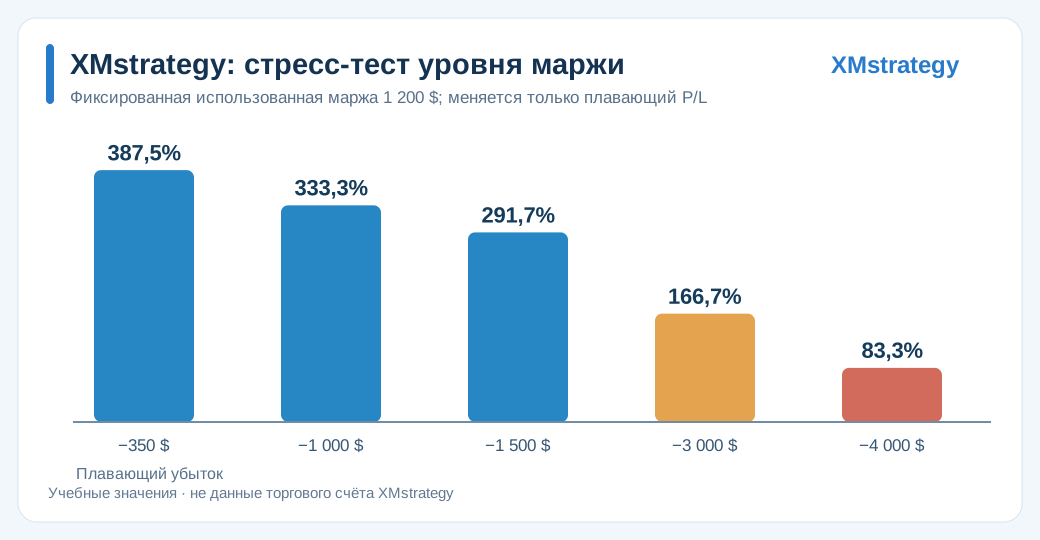
На последней строке свободная маржа отрицательная. Это признак напряжённой расчётной ситуации, но не доказательство конкретного события: автоматическое закрытие зависит от правил обслуживания счёта и торгового инструмента. Нельзя объявлять 83,3% «стоп-аутом XMstrategy», если официальный порог не подтверждён.
Почему свободная маржа не равна допустимому риску
В первом сценарии свободная маржа равна $3 450. Ошибочно считать, что весь этот остаток можно без последствий направить на новую позицию. Маржа — обеспечение, а риск сделки — потенциальный денежный убыток до заранее выбранного условия выхода с учётом исполнения и издержек. Эти величины связаны, но не тождественны.
| Вопрос перед сделкой | Где искать ответ | Что проверить |
|---|---|---|
| Сколько может быть потеряно до стопа? | Расстояние до стопа × стоимость движения цены × объём | Спецификация контракта и валюта расчёта |
| Сколько маржи потребуется? | Условия инструмента и расчёт обеспечения | Фактическое плечо и правила конкретного счёта |
| Что станет с equity при убытке? | Текущий equity минус модельный дополнительный убыток | Открытые позиции и возможные сопутствующие издержки |
| Какой запас останется? | Модельная свободная маржа и уровень маржи | Изменение маржи при росте позиции и движения цены |
Отдельная методика расчёта объёма позиции разобрана в материале о размере позиции. А если исходная идея пришла из панели сигналов, используйте пошаговую проверку сигнала XMstrategy: там разбираются стоп, актуальность идеи и денежный риск, а не только показатели счёта.
Что происходит, если открыть ещё одну позицию: отдельный сценарий
Возьмём исходное equity $4 650 и использованную маржу $1 200. Предположим, новая позиция требует ещё $600 маржи, а её открытие в этой упрощённой модели пока не меняет P/L. Тогда использованная маржа возрастает до $1 800, свободная снижается до $2 850, а уровень маржи — до 258,3%. Это не прогноз цены и не рекомендация открывать позицию.
| Показатель | До новой позиции | После добавления условной маржи $600 | Разница |
|---|---|---|---|
| Equity | $4 650 | $4 650 | $0 |
| Использованная маржа | $1 200 | $1 800 | +$600 |
| Свободная маржа | $3 450 | $2 850 | −$600 |
| Уровень маржи | 387,5% | 258,3% | −129,2 п. п. |
Главный вывод: уровень маржи способен резко снизиться даже без нового убытка — достаточно увеличить используемое обеспечение. Поэтому перед добавлением позиции полезно оценивать одновременно ожидаемый риск и изменившийся запас equity.
Как читать показатели XMstrategy без типичных ошибок
| Ошибка | Почему опасна | Корректное действие |
|---|---|---|
| Ориентироваться только на баланс | Плавающий P/L не отражён в этом числе | Сопоставлять баланс и equity |
| Путать маржу с убытком | Обеспечение не равно списанным средствам | Считать возможный убыток отдельно |
| Считать свободную маржу «свободным риском» | Размер обеспечения не определяет максимальную потерю | Рассчитать стоп, объём, стоимость пункта и издержки |
| Делить на ноль при отсутствии позиций | Уровень маржи по формуле не определён | Проверить, как терминал показывает отсутствие маржи |
| Назвать любой процент стоп-аутом | Пороги различаются и здесь не подтверждены | Проверять актуальные официальные условия счёта |
| Игнорировать валюту счёта | Переоценка P/L и маржи может зависеть от конвертации | Записывать валюту, курс пересчёта и время |
Практический чек-лист перед следующей сделкой
- Запишите баланс, equity, плавающий P/L и время снимка.
- Сверьте использованную и свободную маржу; перепроверьте их арифметику.
- Уточните валюту счёта и контрактные характеристики инструмента.
- Рассчитайте потенциальный убыток по сценарию выхода, а не по свободной марже.
- Смоделируйте, как изменится маржа после новой позиции.
- Проверьте актуальные правила маржин-колла и принудительного закрытия в документах поставщика услуг; если сведений нет, не подставляйте произвольные пороги.
- Зафиксируйте решение и допущения в собственном журнале.
При оценке целой серии правил одной проверки счёта недостаточно. В материале о тестировании торговой стратегии XMstrategy отдельно разобраны историческая проверка, издержки и просадка. Для планирования альтернативных действий полезна также опубликованная статья XMstrategy о сценариях Plan A, B и C.
Частые вопросы
Почему баланс не уменьшается при плавающем убытке?
Баланс и equity отражают разные аспекты счёта: equity учитывает текущий плавающий результат, тогда как баланс обычно меняется после отражения закрытых операций и других движений.
Можно ли открыть позицию, если свободная маржа положительная?
Положительное значение само по себе не гарантирует доступность сделки: важны требования к обеспечению, спецификация инструмента, риск и правила счёта.
Какой уровень маржи считается безопасным в XMstrategy?
Универсальный безопасный процент из доступного скриншота определить нельзя. Нужно изучить действующие условия счёта и смоделировать неблагоприятное движение цены.
Подтверждают ли эти таблицы реальную доходность XMstrategy?
Нет. Это самостоятельные расчёты, не статистика клиентов и не данные платформы.
Когда маржинальная нагрузка посчитана, следующий шаг — проверка торгового сигнала и тестирование стратегии на истории: так объём позиции опирается не только на свободную маржу, но и на ожидаемую просадку.
Итог: что контролировать в терминале
Для оценки текущей нагрузки важна связка баланс → equity → использованная маржа → свободная маржа → уровень маржи. Один показатель не заменяет остальные. Полезная привычка — перед новой позицией фиксировать исходные числа, проверять риск в валюте счёта и считать неблагоприятный сценарий. Так интерфейс XMstrategy становится отправной точкой для дисциплинированного анализа, без ложной уверенности в результате.
